С 1 июля 2019 года привлечение средств дольщиков по большинству проектов долевого строительства осуществляется только через счета эскроу. Это требование Федерального закона № 214 ФЗ изменило не только схему финансирования, но и подходы к бухгалтерскому учёту в строительных компаниях. Средства на таких счетах не признаются активами застройщика и отражаются на забалансовых счетах, но при этом требуют отдельного аналитического учета по каждому договору долевого участия.
Кратко о правовом режиме эскроу счетов
Согласно ст. 860.7–860.10 ГК РФ и ст. 15.4–15.5 214 ФЗ:
- депонент (дольщик) вносит деньги, но они блокируются до наступления условий договора;
- бенефициар (застройщик) получает доступ к средствам только после предоставления в банк разрешения на ввод и актов приёма передачи;
- в случае банкротства застройщика средства не включаются в конкурсную массу и возвращаются дольщикам;
- арест или списание по долгам дольщика с эскроу счёта не допускается.
Эти нормы защищают интересы участников строительства, но одновременно усложняют учётную работу застройщика.
Более подробную информацию о счете эскроу и порядке работы с ним можно найти в Гражданском кодексе Российской Федерации (часть вторая), статьях 860.7–860.10, а также в статьях 15.4 и 15.5 Федерального закона № 214-ФЗ. В 2026 году указанные нормы действуют в актуальной редакции.
Поэтапное отражение операций в учёте
Ниже рассмотрим типовую последовательность операций по счету эскроу в долевом строительстве и пример их отражения в учете застройщика с использованием специализированной программы БИТ.СТРОИТЕЛЬСТВО. Юридически ключевыми событиями для перечисления средств с эскроу-счетов застройщику являются ввод дома в эксплуатацию и передача квартиры участнику долевого строительства по акту приема-передачи.
- Открытие счета эскроу
- Поступление средств от дольщика
- Строительство и проектное финансирование
- Ввод дома в эксплуатацию и передача квартир
Участник долевого строительства предоставляет в уполномоченный банк договор участия в долевом строительстве, на основании которого открывается счет эскроу. Застройщик передает в банк правоустанавливающие и разрешительные документы по проекту. В рамках 214-ФЗ счет эскроу открывается уполномоченным банком (эскроу-агентом) для учета и блокирования денежных средств депонента в счет оплаты цены договора участия в долевом строительстве.
Дольщик вносит на счет эскроу денежную сумму, которую должен передать застройщику после заключения сделки купли-продажи.
В бухгалтерском учете застройщика эта сумма не признается активом до момента раскрытия эскроу-счета. Для контроля обязательств по договорам долевого участия используется забалансовый счет 009, на котором отражаются «Средства дольщиков на счетах эскроу» по каждому договору и каждому объекту строительства.
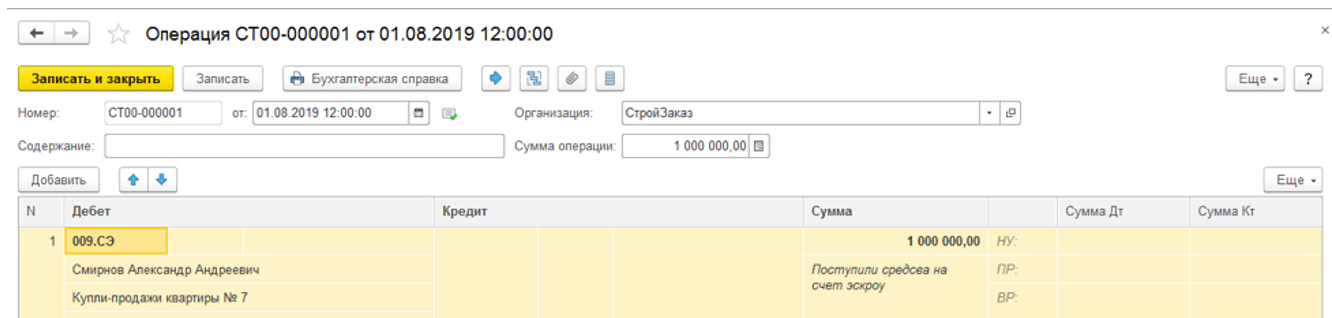
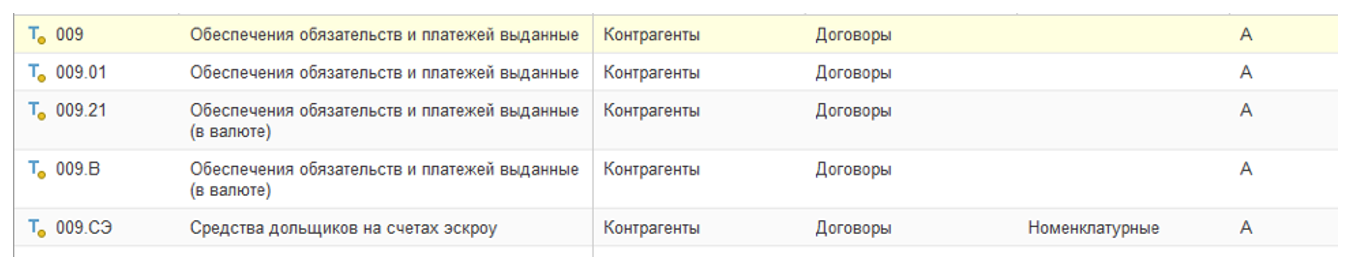
В программе БИТ.СТРОИТЕЛЬСТВО для более точного аналитического учета предусмотрен отдельный субсчет 009.СЭ, позволяющий учитывать средства дольщиков на эскроу-счетах с детализацией по договорам и объектам.
Застройщик может привлекать целевой кредит в рамках проектного финансирования. Получение кредита и начисление процентов отражаются стандартными проводками.
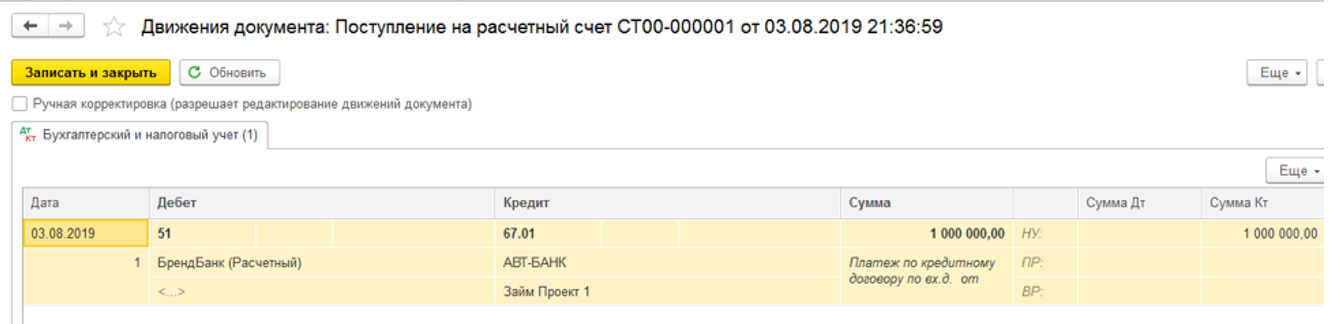
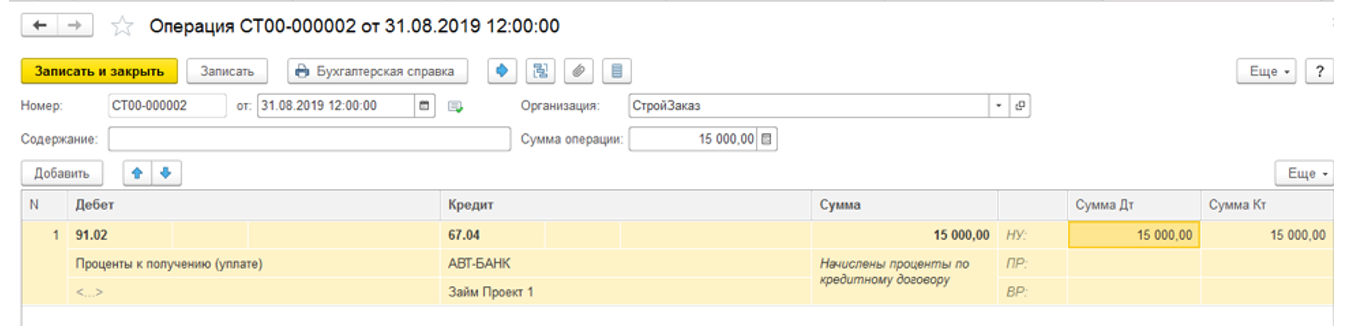
Эти операции не связаны напрямую с эскроу‑счётом, но банк‑кредитор часто контролирует целевое использование средств, что требует прозрачного учёта затрат по объектам.
После получения разрешения на ввод и подписания актов приёма передачи застройщик направляет пакет документов в банк, отражая это у себя в учете документами «Разрешение на ввод объекта в эксплуатацию» и «Акт приема-передачи помещения».
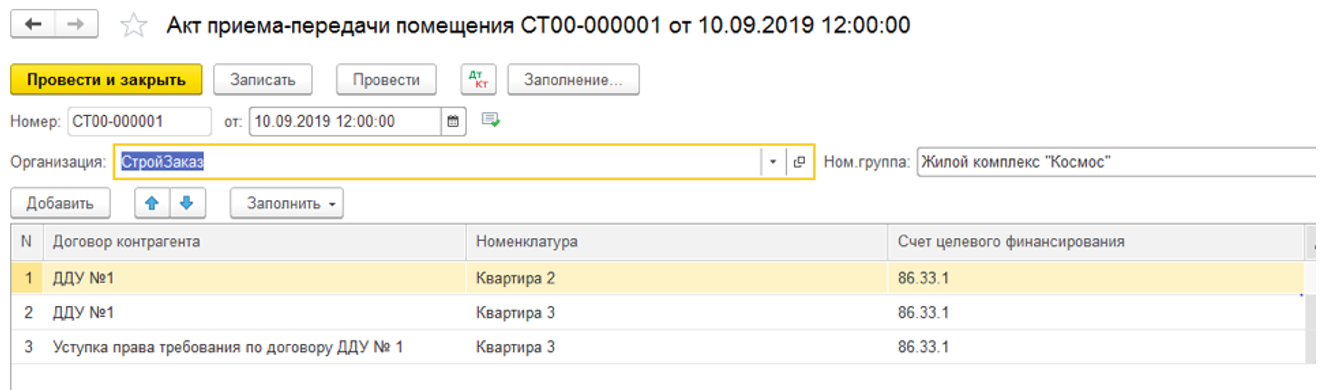
В этот момент:
- признаётся выручка от реализации (разница между ценой договора и фактической себестоимостью строительства);
- списываются затраты по объекту.
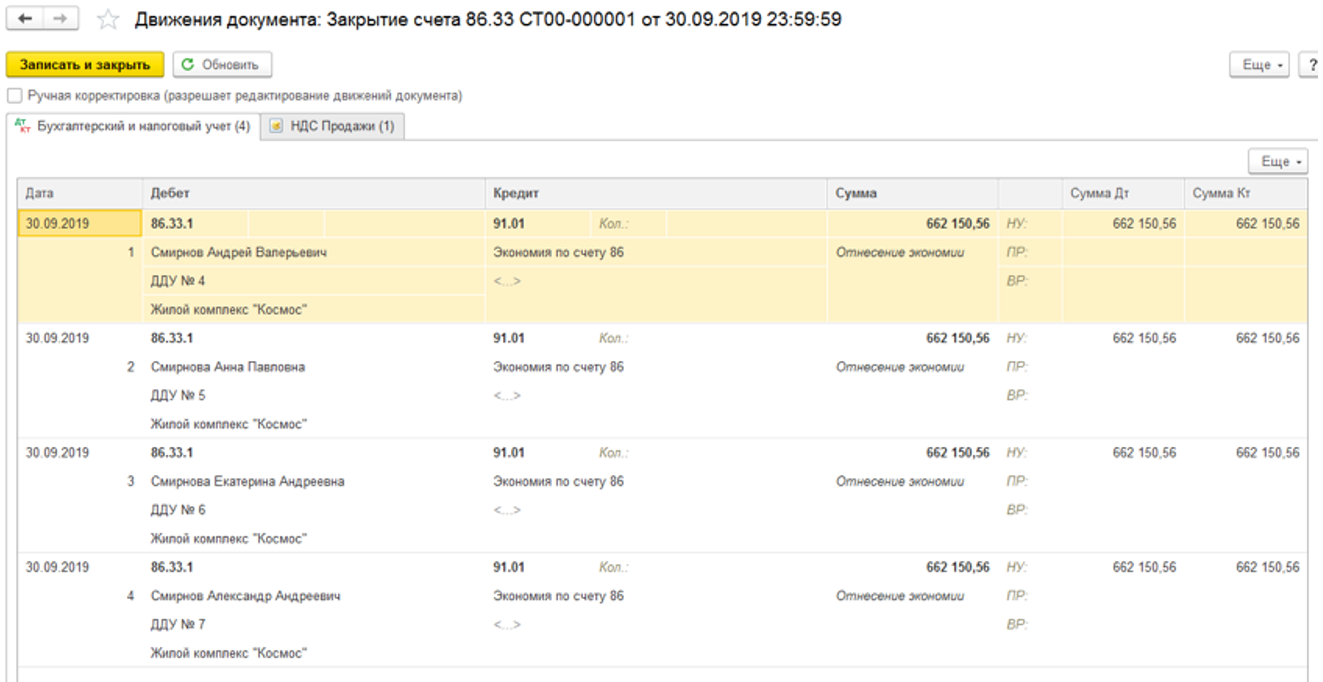
После проверки документов банк переводит право распоряжения средствами с дольщика на застройщика. Эскроу счёт закрывается, а деньги перечисляются на расчётный счёт застройщика (или направляются на погашение кредита, если это предусмотрено договором проектного финансирования).
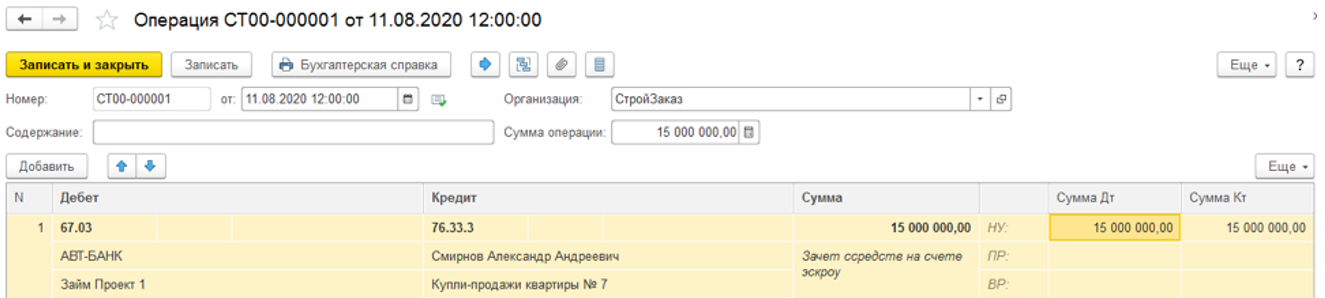
Остаток средств со счета-эскроу поступает на расчетный счет Дт 51 Кт 76.33.3 (76.33.4) «Расчеты с дольщиками (инвесторами) по средствам на финансирование строительства».
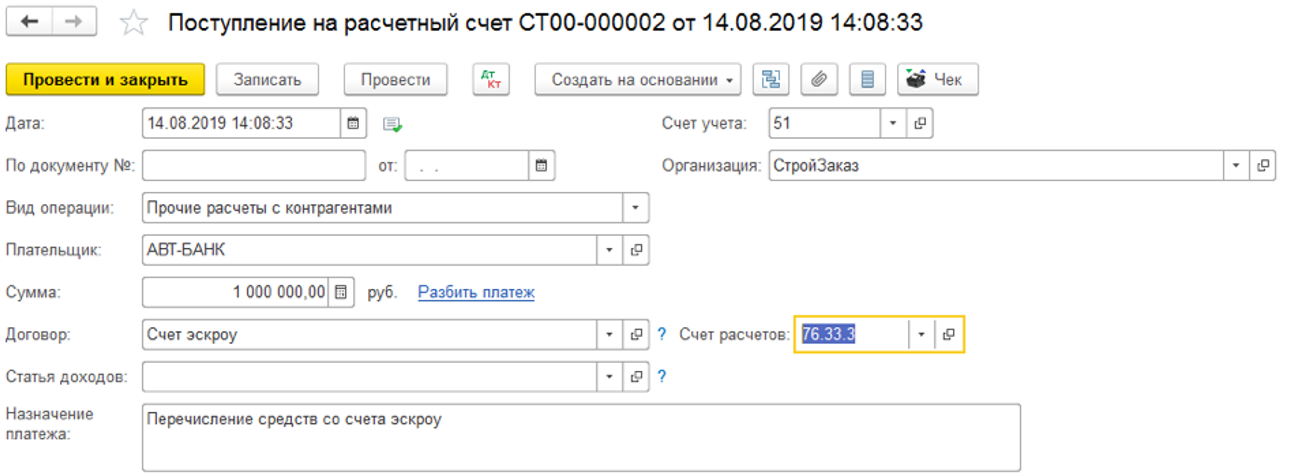
Представленные методы ведения бухгалтерских операций по счетам эскроу и проектному финансированию реализованы в специализированной программе БИТ.СТРОИТЕЛЬСТВО/Заказчик. Основные возможности программы:
- Учет помещений и площадей инвестиционных объектов
- Учет договоров инвестирования и долевого участия
- Учет с применением счетов эскроу
- Учет содержания заказчика-застройщика
- Организация синтетического учета затрат на строительство, готовых объектов и расчетов с инвесторами и дольщиками
- Раздельный учет НДС по строительству инвестиционных объектов
- Распределение общих затрат по объектам
На что обратить внимание при организации учёта
На практике часто возникают следующие сложности:
- Несовпадение сумм между выписками банка и забалансовым учётом — возникает при частичной оплате, рассрочке или изменении цены договора.
- Отсутствие детализации по объектам — если на одном эскроу‑счёте аккумулируются средства по нескольким ДДУ, требуется вести субконто по каждому договору.
- Переход права собственности на квартиру — дата признания выручки должна совпадать с датой передачи объекта по акту, что требует синхронизации с документами по вводу.
Чтобы упростить работу бухгалтера, рекомендуется вести учёт в едином, специализированном решении, где реализованы соответствующие механизмы:
- субсчета для забалансового учёта эскроу с настройкой аналитики по договорам и объектам;
- автоматическое формирование проводок при закрытии этапов строительства;
- контроль целевого использования кредитных средств;
- формирование отчётности для банка и контролирующих органов.